
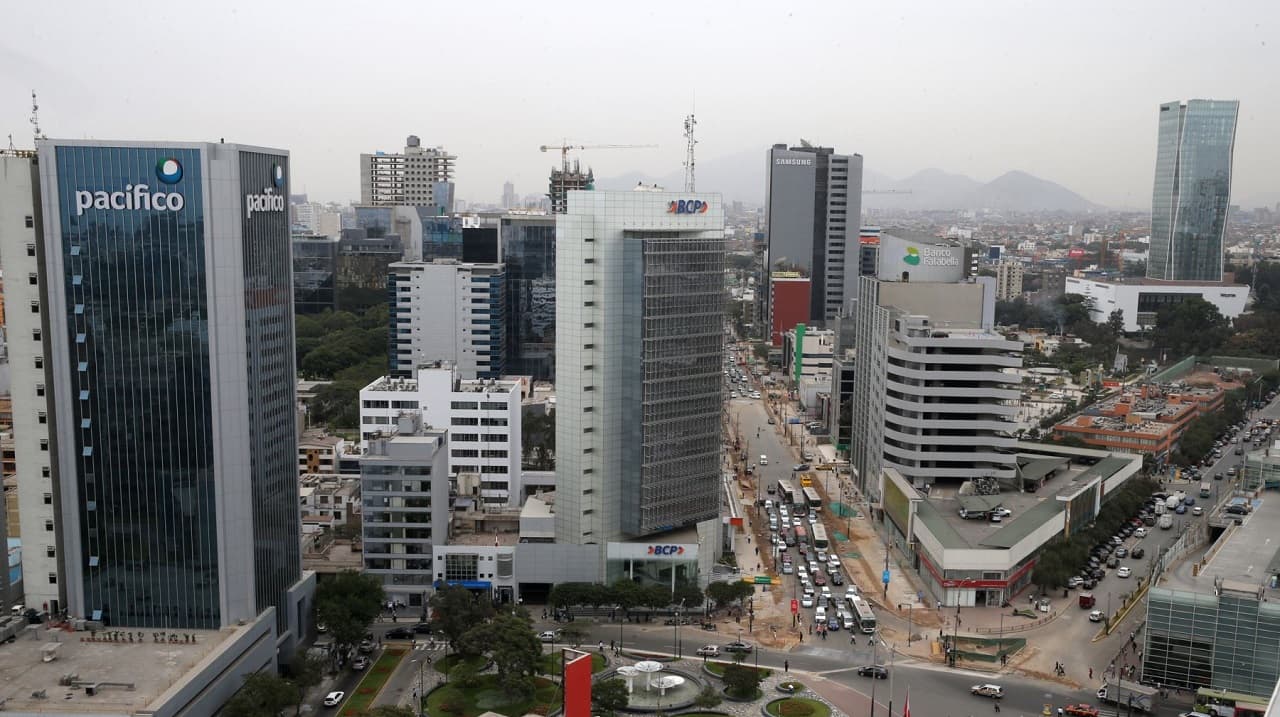
Un reporte de Cushman & Wakefield identifica que San Isidro Empresarial, Surco y Miraflores ha absorvido el 76% de metros cuadrados del mercado en el tercer trimestre. La oferta futura de oficinas identificada es limitada, con solo un edificio que se entregaría antes del cierre del 2026 y un proyecto en San Isidro que se entregaría en 2028.
Una mayor diversificación geográfica de la demanda se ha observado en el mercado de oficinas clase A en Lima. Según un reporte de Cushman & Wakefield, mientras que en el primer semestre San Isidro Financiero y San Isidro Empresarial concentraron el 53% de la absorción de metros cuadrados (m²), durante el tercer trimestre San Isidro Empresarial, Surco y Miraflores reunieron el 76% del total trimestral, evidenciando una mayor apertura hacia corredores alternativos.
Esta dinámica se reflejó en la reducción de la vacancia de Miraflores, que pasó de 12,4% en el primer semestre a 7,8% este tercer trimestre; y de Surco, de 12,2% a 9,9 %.
De acuerdo a la firma de servicios inmobiliarios, ambos submercados vienen ganando relevancia al ofrecer una combinación competitiva de ubicación, accesibilidad, calidad y renta, ampliando las alternativas para las empresas fuera del núcleo tradicional de San Isidro.
Esta dinámica se observa en un tercer trimestre en que el mercado de oficinas Clase A en Lima logró una absorción neta de 18.751 m². Si bien se trata de un volumen 25% menor que el registrado en el trimestre anterior, confirma la continuidad de la demanda, permitió que la absorción acumulada alcance 53.809 m² al cierre de septiembre y redujo la vacancia al 7%, relata Denise Vargas, Market Research Coordinator de Cushman & Wakefield en Perú.
“En un escenario de escasez, la absorción puede moderarse no porque exista menos interés, sino porque se reduce la disponibilidad de oficinas adecuadas para concretar operaciones. Por ello, es posible que los volúmenes trimestrales presenten cierta moderación o volatilidad en los próximos periodos. No obstante, esto dependerá más de la disponibilidad de producto adecuado y del ritmo de cierre de operaciones de mayor tamaño que de una contracción estructural de la demanda”, explica la ejecutiva.
Al cierre del tercer trimestre, acota Vargas, se registraron cerca de 78.000 m² disponibles en el mercado de oficinas clase A en Lima. Sin embargo, toda esta superficie no responde necesariamente por igual a las exigencias corporativas actuales.
PROYECTOS ACOTADOS A LA VISTA
La oferta futura de oficinas permanece acotada, advierte Cushman & Wakefield. En lo que resta del 2026 se prevé únicamente la entrega del Edificio Tamayo en San Isidro Financiero, que añadirá más de 9.000 m² al inventario. El siguiente proyecto en el portafolio local es la construcción de Fibra Camino Real 535, cuya entrega está prevista para mediados del 2028, junto con los desarrollos de Alpina y Urbanova .
En conjunto, el mercado registra 53.903 m² en construcción, concentrados principalmente en San Isidro Financiero (38.559 m²), seguido por Miraflores (9.044 m²) y San Isidro Empresarial (6.300 m²).
La oferta en proyecto es aún más limitada. El reporte indica que la oferta comprende únicamente un edificio de 5.000 m² en San Isidro Financiero, actualmente en evaluación y cuya ejecución podría concretarse o no. Además, parte de los proyectos identificados anteriormente han sido descartados o reorientados hacia otros usos —como vivienda— reduciendo la oferta potencial de oficinas y abriendo oportunidades para nuevos desarrollos alineados con la demanda.
Para Denise Vargas, la inversión se mantiene acotada porque el desarrollo de oficinas es una decisión de largo plazo. Si bien se observa una mejora reciente de los indicadores del mercado de oficinas clase A, aún debe consolidarse para justificar nuevos proyectos, señala.
“Aunque la vacancia ha descendido y las rentas pedidas muestran una recuperación, los promotores necesitan evaluar si estos niveles pueden sostenerse durante todo el periodo de diseño, financiación, construcción y comercialización del edificio. A ello se suma que el mercado todavía cuenta con oficinas disponibles, pero no todas responden por igual a la demanda. Esta diferencia entre disponibilidad cuantitativa y disponibilidad efectiva hace que una menor vacancia no se traduzca automáticamente en nuevas construcciones”, agrega.
Así, Vargas indica que el principal reto para el próximo año no sería una ausencia absoluta de oficinas, sino una creciente brecha entre la oferta disponible y la oferta disponible realmente adecuada. Esta situación, añade, puede ralentizar el volumen de operaciones, aumentar el poder de negociación de los propietarios en los activos más demandados y, al mismo tiempo, crear oportunidades para nuevos desarrollos.