
Tras consolidar su presencia en Perú, Colombia y Guatemala, el Grupo Energía Bogotá, con participación en Cálidda, acelera su expansión en Brasil y prepara su llegada a Wall Street. La estrategia abre nuevas oportunidades de crecimiento, pero también plantea desafíos financieros para una compañía controlada por el Distrito de Bogotá.
Cuando Juan Ricardo Ortega evaluaba regresar a Colombia, después de varios años en Washington, vinculado al BID, recibió el consejo de un amigo cercano que terminaría influyendo en su decisión. “No hay nada más bonito que cambiarle la vida a la gente, y si algo le cambia la vida a la gente es la energía”, recuerda que le dijo.
Economista de la Universidad de los Andes, con estudios de posgrado en Yale, Ortega había ocupado, entre otros cargos, la dirección de la Dian y la Secretaría de Hacienda de Bogotá. En julio de 2020 asumió la presidencia del Grupo Energía Bogotá (GEB), que acaba de cumplir 130 años y que para entonces ya había dejado atrás sus orígenes como empresa de servicios públicos de la capital para convertirse en un grupo con inversiones en América Latina.
Seis años después, el GEB se prepara para una nueva etapa de expansión. Con presencia en Colombia, Perú, Brasil y Guatemala, está ampliando sus operaciones de transmisión eléctrica en el mercado brasileño y busca atraer inversionistas internacionales mediante su llegada a Wall Street.
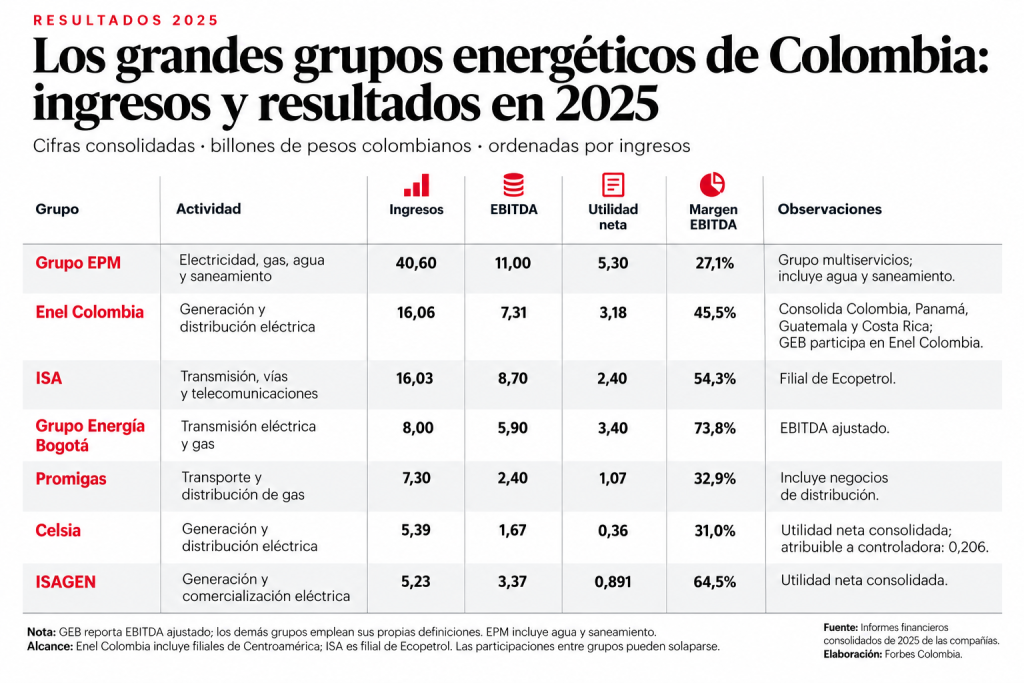
La apuesta llega después de un año de resultados récord. En 2025, el grupo registró ingresos por $8 billones, un Ebitda ajustado de $5,9 billones (unos US$1.700 millones), un crecimiento del 16%, y ejecutó inversiones orgánicas por $1,3 billones (algo menos de US$400 millones), el mayor monto de su historia. Cerca de dos terceras partes de esos recursos se destinaron a proyectos de transmisión eléctrica en Colombia.
Pero el crecimiento también plantea desafíos. La empresa, controlada en cerca del 66% por el Distrito de Bogotá, distribuye alrededor del 70% de sus utilidades entre sus accionistas, mientras financia adquisiciones y proyectos cuyos retornos pueden tardar años en materializarse. Al cierre de 2025, su deuda consolidada alcanzaba los US$5.500 millones.
El 34% restante está en manos de inversionistas privados, entre ellos fondos de pensiones, inversionistas institucionales y otros accionistas que participan a través de la Bolsa de Valores de Colombia.
DE EMPRESA BOGOTANA A MULTILATINA
La historia del Grupo Energía Bogotá se remonta a 1896, cuando Santiago Samper fundó la empresa privada que comenzó a suministrar electricidad a la capital. Un siglo después, una crisis financiera agravada por el endeudamiento asociado a la hidroeléctrica del Guavio condujo a la capitalización de 1997, que permitió la entrada de inversionistas internacionales gracias a una alianza público-privada con la española Endesa, hoy controlada por la italiana Enel.
La ciudad conservó el control de la antigua Empresa de Energía de Bogotá, que mantuvo el negocio de transmisión eléctrica y una participación del 51,5% en Codensa, dedicada a la distribución y comercialización de energía, y Emgesa, encargada de la generación, aunque cedió su control operativo a los inversionistas privados. Según Ortega, esa alianza le ha generado US$9.000 millones a Bogotá, parte de los cuales se reinvirtieron en la compañía.
En 2002 dio su primer paso internacional con la adquisición del 40% de Red de Energía del Perú (REP). Cuatro años después, la compra de los activos de Ecogás y la creación de TGI marcaron su entrada al transporte de gas natural. La expansión continuó con inversiones en transmisión eléctrica en Guatemala y distribución de gas en Perú, mediante Cálidda y Contugas.
Sandra Fonseca asumió la presidencia del GEB, en febrero de 2013, y encontró una organización que ya operaba en varios países, pero que enfrentaba dificultades para coordinar sus filiales y ejecutar los proyectos previstos. Durante su gestión, que terminó en septiembre de 2014, buscó fortalecer la estructura del grupo y reactivar las inversiones bajo una estrategia común.
Revisa: Jeff Bezos: La IA permitiría semanas laborales de tres días y hogares con un solo ingreso
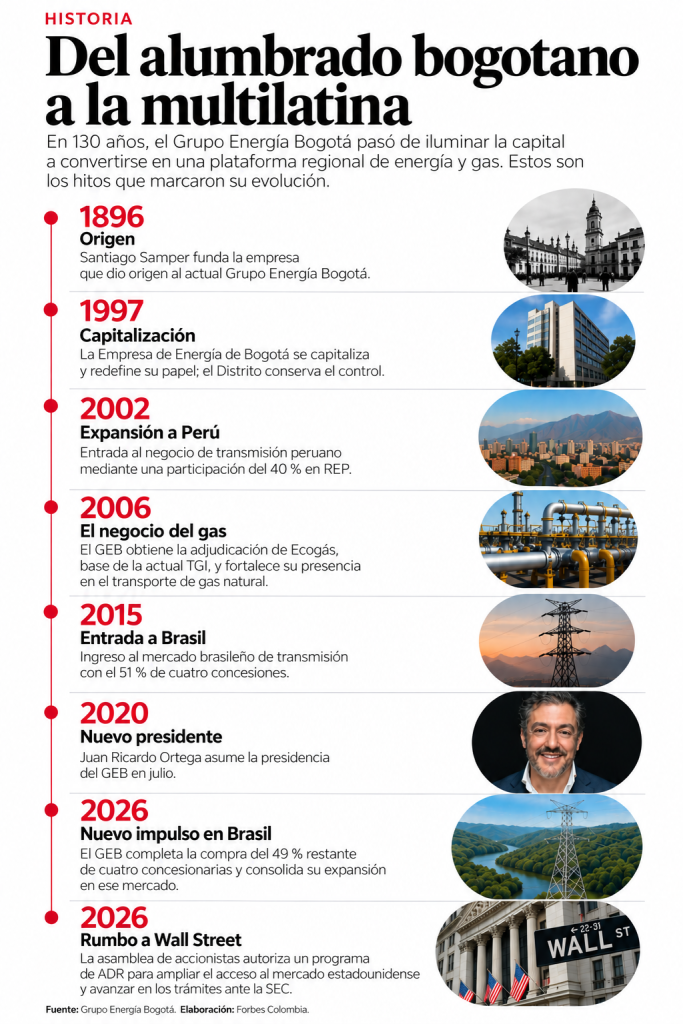
La siguiente etapa comenzó en 2015, con la entrada a Brasil mediante la adquisición del 51% de cuatro concesiones de transmisión eléctrica. Dos años después, la antigua Empresa de Energía de Bogotá adoptó el nombre de Grupo Energía Bogotá, lo que reflejó una transformación empresarial que llevaba dos décadas en marcha.
Para Ortega, esa trayectoria es el punto de partida de una ambición mayor: construir compañías colombianas capaces de competir internacionalmente. Considera que el país se ha concentrado demasiado en las disputas por su mercado interno, en lugar de promover alianzas que permitan alcanzar una mayor escala.
“Colombia tiene que mirar al mundo y debe tener grandes empresas. Yo creo que uno debería buscar alianzas y asociaciones en Colombia para tener firmas de nivel continental”, afirma.
Su referencia es Corea del Sur, donde el desarrollo de conglomerados industriales como Samsung y LG permitió construir empresas con presencia mundial.
Ortega cree que el sector energético colombiano podría seguir un camino semejante: “Las empresas colombianas, si se unieran, podrían ser las primeras a nivel del continente, de México a Argentina”.
Esa aspiración ayuda a explicar la nueva apuesta por Brasil, un mercado al que el GEB llegó hace más de una década y en el que busca aumentar considerablemente su escala.
Vea además: GEB crea plataforma conjunta con La Caisse en Brasil tras ganar $533.000 millones en el primer trimestre
BRASIL Y PERÚ, APUESTAS REGIONALES
La mayor apuesta de expansión internacional del Grupo Energía Bogotá está en Brasil. La compañía acordó adquirir el 49% que todavía no controlaba de cuatro concesionarias de transmisión eléctrica, con lo que alcanzaría el 100% de su propiedad. También anunció una alianza con La Caisse, el inversionista institucional canadiense, para crear Verene, una plataforma conjunta que reunirá activos de transmisión de ambas compañías.
La nueva sociedad, en la que cada socio tendrá una participación del 50%, contará con 26 concesiones y más de 9.000 kilómetros de líneas eléctricas en 17 estados brasileños. La operación permitirá al GEB ampliar su presencia en uno de los mayores mercados eléctricos de América Latina, donde comenzó a invertir en 2015.
La expansión también modificará la composición de los negocios del grupo. Según las proyecciones de Moody’s, Brasil, que representaba aproximadamente el 1% del Ebitda ajustado del GEB en el primer trimestre de 2026, podría aportar cerca del 9% en 2028. La calificadora estima que las operaciones con Axia Energia y La Caisse requerirán alrededor de US$670 millones, financiados mediante una combinación de recursos propios y deuda. También calcula que podrían generar dividendos anuales cercanos a US$150 millones a partir de 2027.
Para Ortega, el crecimiento en Brasil responde tanto a las oportunidades de ese mercado como a las dificultades para ejecutar nuevos proyectos en Colombia. Los retrasos en infraestructura eléctrica han limitado las posibilidades de inversión local, mientras Brasil y Perú ofrecen alternativas para ampliar el portafolio.
La apuesta, sin embargo, exige encontrar recursos para financiar las adquisiciones y los proyectos de infraestructura sin comprometer la política de dividendos ni la calificación crediticia del grupo.
La expansión también ha ganado escala en otros mercados. En Perú, donde participa en transmisión y distribución eléctrica y distribución de gas, Cálidda y Contugas superan los dos millones de conexiones de gas natural y el grupo destinó en 2025 el 17% de sus inversiones orgánicas a ampliar ese negocio.
En Guatemala, ha incorporado cerca de 800 kilómetros de líneas de transmisión y tres subestaciones al sistema eléctrico.
Vea también: Grupo Energía Bogotá completa compra de activos en Brasil y consolida su expansión regional
CRECER Y REPARTIR DIVIDENDOS
Jorge Tabares, vicepresidente financiero del GEB, define a la compañía como una empresa “ambidiestra”: capaz de repartir dividendos elevados y, al mismo tiempo, financiar su crecimiento.
Durante los últimos 15 años, el Grupo ha distribuido alrededor del 70% de sus utilidades, una política que responde, en parte, a las necesidades del Distrito de Bogotá, su principal accionista. Según Tabares, mantener ese equilibrio exige moderar las inversiones y sostener una conversación permanente con el Distrito.
En 2025, el GEB pagó aproximadamente $2,2 billones en dividendos. Pero los resultados más recientes muestran las dificultades de mantener simultáneamente el crecimiento y la remuneración a los accionistas.
Durante el segundo trimestre de 2026, los ingresos consolidados disminuyeron 12,7%, hasta $1,79 billones, afectados por la apreciación del peso colombiano y el menor volumen de gas transportado por TGI. El Ebitda ajustado cayó 24%, hasta $813.000 millones, mientras la utilidad neta atribuible a los accionistas controlantes aumentó 18%, hasta $662.000 millones, impulsada, entre otros factores, por los resultados de Enel Colombia.
El contraste ilustra una característica del GEB: una parte importante de sus utilidades proviene de participaciones en compañías que no controla, mientras sus filiales deben financiar sus propios programas de inversión.
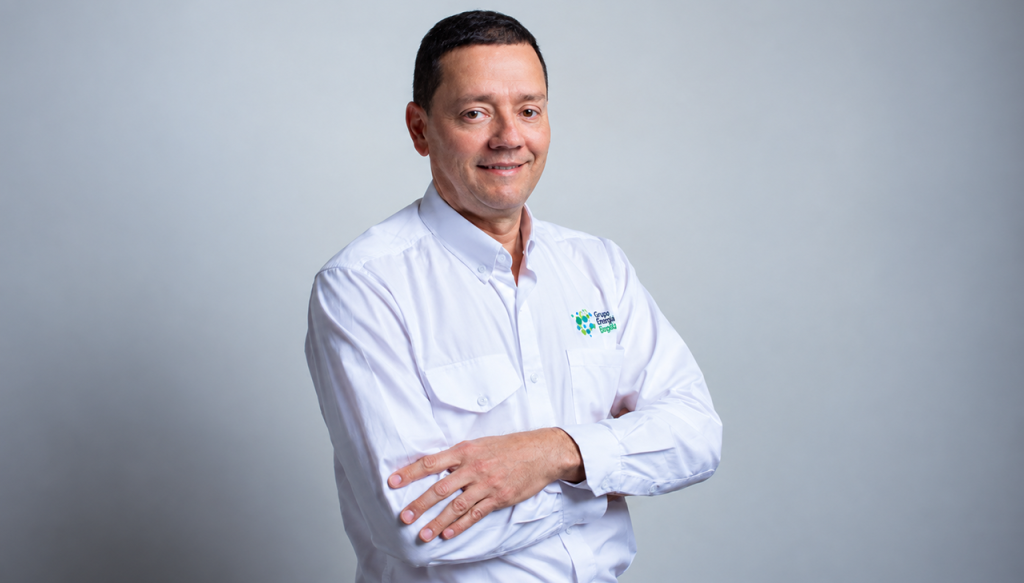
En un informe de agosto sobre los resultados trimestrales del GEB, Katherine Ortiz, analista líder de renta variable de Davivienda Corredores, identifica presiones sobre el desempeño operativo de negocios como TGI, afectado por la menor contratación de capacidad de transporte de gas. La firma mantiene una recomendación de compra sobre la acción, con un precio objetivo de $3.900, frente a un precio de referencia de $2.850. Esa valoración incorpora expectativas de crecimiento que todavía dependen de la ejecución de los proyectos y de las adquisiciones anunciadas.
Moody’s, por su parte, mantiene la calificación del grupo en Baa3, con perspectiva estable, pero prevé que las inversiones presionarán sus indicadores financieros durante 2026. También advierte sobre las necesidades de refinanciación de deuda en 2027. Aunque considera que la expansión brasileña aportará diversificación e ingresos relativamente predecibles, el endeudamiento adicional reduce el margen para afrontar retrasos o sobrecostos. La calificadora contempla una recuperación gradual de los indicadores financieros después de 2027.
Para disponer de recursos adicionales, Ortega contempla la posibilidad de rotar algunas participaciones minoritarias del portafolio, entre ellas las inversiones en Promigas y Vanti. La alternativa permitiría concentrar capital en negocios donde el GEB busca ampliar su presencia, aunque no se trata de operaciones de venta anunciadas.
El Distrito, entretanto, evalúa otra transacción que podría modificar la composición accionaria del grupo. En febrero puso nuevamente sobre la mesa la posibilidad de vender un 9,4% adicional de su participación, una operación que podría generarle cerca de $2 billones. El antecedente es la enajenación de 2018, cuando Bogotá vendió el 10,6% de sus acciones y obtuvo $1,6 billones.
Tabares aclara que la administración distrital todavía no ha ejecutado la venta, aunque el GEB ha avanzado en los preparativos para facilitarla. Los recursos de una eventual enajenación ingre- sarían al Distrito y no a la compañía.
El desafío financiero del Grupo será combinar esas alternativas de financiación con la generación de recursos de sus negocios, mientras preserva el grado de inversión y mantiene los dividendos que esperan sus accionistas.
EL DESAFÍO DE INVERTIR EN COLOMBIA
Mientras el Grupo Energía Bogotá acelera su expansión en Brasil, en Colombia enfrenta un desafío diferente: terminar proyectos de infraestructura que acumulan años de retraso, precisamente cuando el país necesita ampliar sus redes de transmisión eléctrica e incorporar nuevas fuentes de generación.
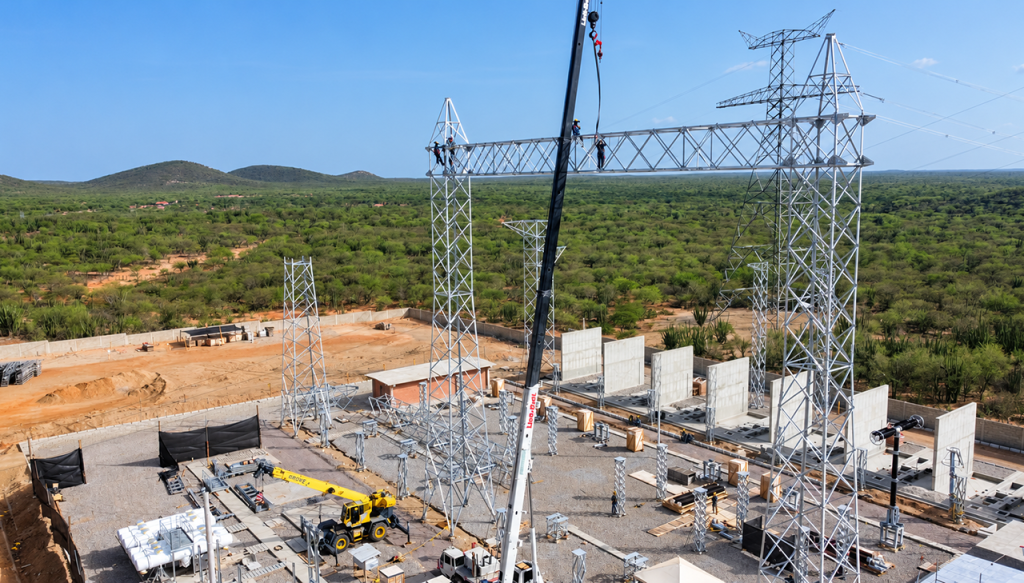
Colectora, el proyecto concebido para transportar hacia el interior del país la electricidad producida por los parques solares y eólicos de La Guajira, ilustra esas dificultades. Las consultas previas, los trámites ambientales y los problemas de relacionamiento con las comunidades han prolongado su construcción, mientras varios proyectos de generación renovable esperan contar con la infraestructura necesaria para entregar su energía al sistema.
En 2025, el GEB destinó el 66% de sus inversiones orgánicas a proyectos de transmisión en Colombia, principalmente Colectora, Sogamoso y Refuerzo Suroccidental. Ese año, su filial Enlaza puso en servicio el primer tramo de Colectora, aunque todavía quedan obras pendientes para completar el proyecto.
Para Sandra Fonseca, quien presidió el GEB entre 2013 y 2014, los retrasos representan uno de los principales riesgos financieros del negocio. Recuerda el caso de Chivor II Norte, un proyecto adjudicado en 2013 que, trece años después, todavía no ha entrado en operación.
El problema, explica, es que las empresas deben comprometer grandes cantidades de capital durante la construcción, pero solo comienzan a recibir ingresos cuando la infraestructura entra en funcionamiento. Cuanto más se prolongan las obras, mayor es la presión sobre la rentabilidad y sobre la capacidad de financiar nuevas inversiones.
Chivor II Norte registra un avance del 81%, pero todavía tiene pendientes 92 de las 367 torres previstas. El Ministerio de Ambiente resolvió recientemente varios trámites que habían frenado esta línea y el proyecto Sogamoso-Norte-Nueva Esperanza, cuyo avance alcanza el 68%. Ortega reconoce que las gestiones ambientales comenzaron a avanzar durante la administración de la exministra Irene Vélez, aunque todavía quedan actuaciones ante otras autoridades, asuntos prediales y oposición de algunos propietarios. El cronograma contempla terminar Chivor II Norte entre junio y julio de 2027 y Sogamoso en octubre de ese mismo año.
La urgencia no es únicamente financiera. Según el GEB, cerca de 400 megavatios de nueva demanda en la región Oriental dependen de la terminación de las líneas Sogamoso y Chivor II–Norte. Ortega advierte que, si no están operativas antes de noviembre de 2027, Bogotá, Meta y Guaviare podrían enfrentar graves problemas de suministro a comienzos de 2028, ante los mantenimientos previstos en las hidroeléctricas de la región. Sin embargo, a finales de septiembre, el Gobierno anunció un acuerdo con Enel Colombia y AES Colombia para reprogramar los mantenimientos de El Guavio y Chivor II y evitar que coincidan.
El problema trasciende al GEB. Natalia Gutiérrez, presidente de Acolgen, advierte que Colombia enfrenta un déficit creciente de energía firme por el aumento de la demanda; esto se ve agravado por los retrasos en la entrada de nuevas plantas de generación. Según las proyecciones de XM, administrador del Sistema Interconectado Nacional (SIN), citadas por el gremio, ese déficit alcanzaría el 5,4% en 2026, el 7,8% en 2027 y el 7,6% en 2028.
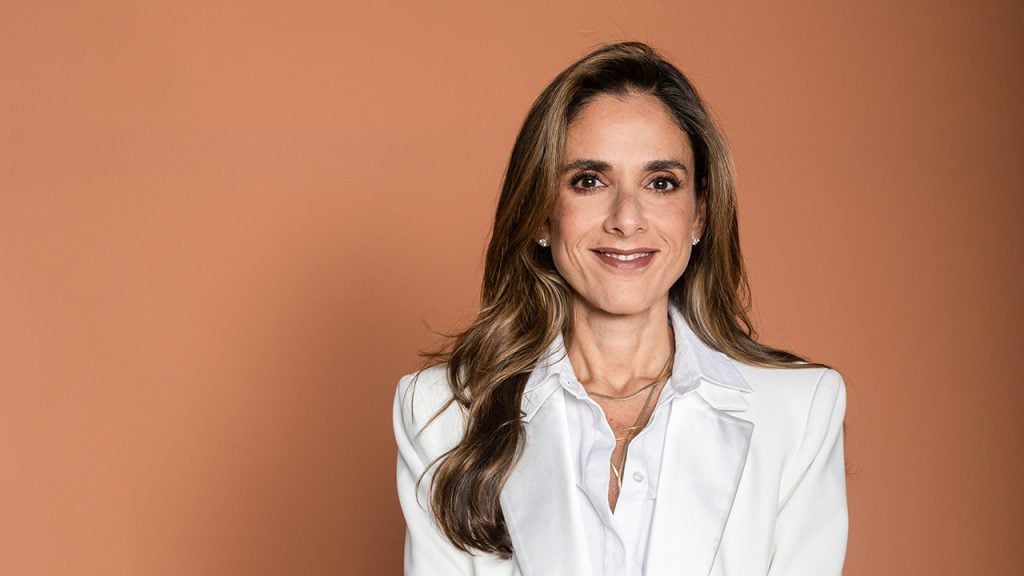
Para atraer las inversiones necesarias, Gutiérrez reclama estabilidad regulatoria, seguridad jurídica y mayor agilidad en los trámites. También propone impulsar un régimen de estabilidad para las inver- siones energéticas durante 30 años, un plazo acorde con los períodos de recuperación del capital en los grandes proyectos de infraestructura.
Fonseca considera que los retrasos acumulados podrían llevar al país a enfrentar racionamientos de electricidad y gas durante los próximos uno o dos años. A su juicio, las decisiones que se adopten ahora difícilmente permitirán incorporar suficiente infraestructura en el corto plazo, por lo que propone impulsar la eficiencia energética, la autogeneración y el almacenamiento mientras entran en funcionamiento las nuevas obras.
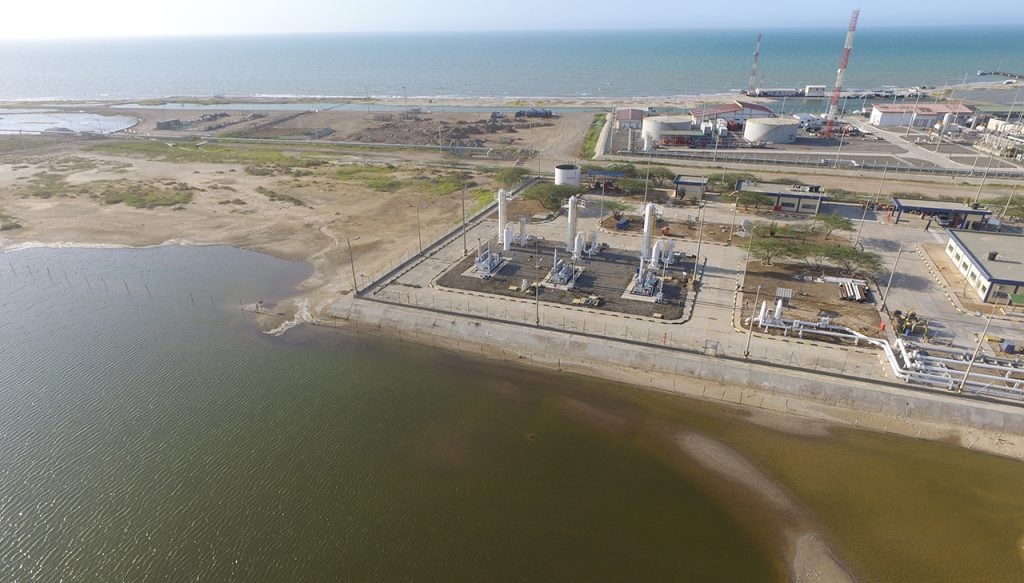
El abastecimiento de gas es otro de los desafíos del GEB. Su filial TGI desarrolla con Hocol un proyecto de regasificación en Ballenas, La Guajira, que permitiría incorporar hasta 250 millones de pies cúbicos diarios de gas importado y cuya entrada en operación estaba prevista para 2027. El proyecto cobra importancia mientras TGI enfrenta una menor contratación de capacidad de transporte por la limitada disponibilidad de gas nacional.
RUMBO A WALL STREET
En la estrategia del grupo, el mercado estadounidense aparece como una nueva fuente potencial de capital. El 28 de septiembre, el 99,97% de los accionistas presentes en una Asamblea Extraordinaria autorizó al GEB a iniciar el proceso de registro ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) y avanzar en la estructuración de un programa de American Depositary Receipts (ADR).
El mecanismo permitiría que títulos representativos de las acciones del GEB se negocien en una bolsa estadounidense, ampliando su base de inversionistas y la liquidez de la acción.
La Asamblea facultó a la Junta Directiva para escoger la bolsa y definir el momento, la estructura y las condiciones de la operación. También podrá modificar, suspender o desistir del proceso dependiendo de las condiciones financieras, regulatorias y de mercado.
“No se trata de llegar a un mercado a cualquier costo, sino de estar preparados para aprovechar las oportunidades cuando las condiciones sean las adecuadas”, afirma Ortega. De concretarse el listamiento, el GEB sería la quinta compañía colombiana listada en un mercado de valores estadounidense, según la empresa.
EL GEB DE 2030
Juan Ricardo Ortega imagina un Grupo Energía Bogotá con mayor presencia internacional, una acción líquida en los mercados de capital y capacidad para financiar grandes proyectos de infraestructura en América Latina.
Su visión contempla incluso la posibilidad de entrar algún día al mercado eléctrico de Estados Unidos, más allá de su llegada a Wall Street. También aspira a ampliar sus negocios hacia la generación de electricidad, especialmente en Perú. En Colombia, explica, los acuerdos con Enel y las restricciones regulatorias limitan las posibilidades del GEB de participar directamente en esa actividad.
Pero Ortega considera que algunas de las mayores oportunidades de crecimiento están en el propio país. Una de ellas es la Altillanura, donde identifica el potencial para desarrollar una región agrícola que, con inversiones en energía, transporte y centros urbanos, podría transformar la economía de los Llanos Orientales.
“Yo sí soy de los creyentes que la oportunidad de desarrollo de Colombia está en los Llanos Orientales”, afirma. Su referencia es la transformación agrícola de Brasil, que convirtió extensas regiones en centros de producción de alimentos mediante inversiones en tecnología e infraestructura. También considera que la costa Caribe debería convertirse en uno de los motores de crecimiento de Colombia durante este siglo.
Sin embargo, advierte que esas oportunidades requieren una infraestructura que el país no está construyendo con la velocidad necesaria. Menciona las dificultades para adjudicar nuevos proyectos de transmisión eléctrica en Arauca. Mientras persistan esos obstáculos, el GEB continuará buscando oportunidades en el exterior, donde Ortega identifica nuevas inversiones en Perú y posibilidades de crecimiento en Brasil.
Su visión para 2030 también tiene una dimensión institucional. Hijo de Francisco Ortega Acosta, el exgerente del Banco de la República que participó en el proceso que condujo a su independencia constitucional en 1991, considera que las empresas públicas necesitan autonomía, meritocracia y administraciones capaces de tomar decisiones de largo plazo.
Recuerda que su padre dedicó buena parte de su vida a construir una institución que pudiera actuar con independencia de los intereses políticos. Ortega aspira a seguir ese ejemplo desde el GEB, una compañía controlada por Bogotá cuyas decisiones de inversión pueden determinar el desarrollo de regiones enteras durante varias décadas.
Para él, el éxito del grupo tampoco se medirá únicamente por el tamaño de sus activos o su presencia internacional. Quiere construir una empresa en la que los jóvenes profesionales encuentren oportunidades para desarrollar sus capacidades y participar en proyectos que transformen la sociedad.
“¿Dónde puedo llegar a ser la persona que deja un legado que cambia el mundo?”, plantea al describir la pregunta que le gustaría que se hicieran los estudiantes al pensar en su futuro profesional.
Es una aspiración que conecta con el consejo que recibió cuando evaluaba regresar a Colombia. Seis años después de asumir la presidencia del GEB, Ortega busca que la compañía no solo crezca en América Latina, sino que se convierta en una plataforma para financiar y ejecutar la infraestructura que necesitarán las próximas generaciones.