
El creador de Claude presentó la documentación para su esperada salida a bolsa, revelando una inversión de un billón de dólares a lo largo de las próximas dos décadas en chips y centros de datos.
El folleto de salida a bolsa (IPO) de Anthropic, presentado el lunes, reveló la enorme magnitud de su gasto en chips de IA y centros de datos. La empresa, que experimentó un rápido crecimiento e invirtió más de US$19.000 millones en infraestructura de IA desde su fundación en 2021, suscribió contratos por un valor total superior al medio billón de dólares para los próximos 20 años.
Estos acuerdos incluyen compromisos con grandes proveedores de servicios en la nube (“hiperescaladores”) como Amazon, Google y Microsoft, así como con fabricantes de chips como AMD, Broadcom y Nvidia. También abarcan contratos de computación con SpaceX —la compañía de Elon Musk— y con diversos proveedores de servicios en la nube emergentes y operadores de centros de datos, entre ellos CoreWeave, Fluidstack (respaldada por Google), y Lambda y Nscale (ambas respaldadas por Nvidia). Si bien gran parte de esta información ya era de dominio público, la cuantía exacta de los contratos no se había dado a conocer hasta ahora.
De acuerdo con el folleto, a fecha de junio, Anthropic había contraído compromisos por valor de aproximadamente US$587.000 millones en chips y centros de datos hasta el año 2045. Posteriormente, en los últimos cuatro meses, la empresa creadora de Claude suscribió nuevos acuerdos —y modificado otros existentes— por un valor adicional de US$266.000 millones. A esto se suman US$20.000 millones en capacidad de computación prevista a través de AMD, además de una inversión de entre US$125.000 y US$150.000 millones destinada a chips diseñados por Google.
Esto implica que, de aquí a 2045, las obligaciones de la compañía podrían ascender a cerca de US$1 billón; una cifra que representa aproximadamente el 3% de los US$31,6 billones que, de acuerdo con estimaciones de la consultora PwC, se invertirán a nivel mundial en el desarrollo de la IA de aquí a 2050. Por su parte, OpenAI —el principal rival de Anthropic— tiene previsto, se informa, destinar US$750.000 millones a capacidad de computación hasta el año 2030.
Se trata de un incremento sustancial en comparación con el gasto realizado por Anthropic a lo largo de su breve trayectoria. Entre enero de 2023 y junio de 2026, la empresa destinó US$19.200 millones a infraestructura y capacidad de computación para IA, lo que incluye centros de datos, chips, equipamiento y el software necesario para gestionar dichas operaciones. En ese mismo periodo, la firma generó unos ingresos de US$21.300 millones.
La mayor parte de esos ingresos, US$16.300 millones, se registró tan solo en el primer semestre de 2026, lo que supone un salto interanual del 1.300%, mientras que los gastos en computación e infraestructura aumentaron solo un 283%.
La capacidad de Anthropic para seguir construyendo y financiando dichos centros y chips depende de que el crecimiento de sus ingresos mantenga el mismo ritmo. Alrededor del 80% de los ingresos de Anthropic en el primer semestre del año provino de usuarios que pagan de acuerdo con su consumo —es decir, en función de cuánto utilizan los servicios de la empresa—, mientras que el resto correspondió a modelos de suscripción.
Ante una competencia cada vez mayor por parte de OpenAI, sumada a una amplia oferta de modelos de “pesos abiertos” (open-weight) más económicos, a la compañía podría resultarle difícil mantener su vertiginoso ritmo de crecimiento. “Su éxito depende de si logran cobrar estos precios elevados por su modelo más reciente”, señala Stijn van Nieuwerburgh, economista de la Columbia Business School. “Siempre habrá un nuevo modelo de la competencia que ofrezca un rendimiento ligeramente superior. Se trata de un negocio que será mucho más volátil”.
Un factor que complica o enturbia el panorama es que varios de los mayores contratos de Anthropic son con sus propios inversores.
“La financiación circular es cada vez más frecuente”, señala Chan Ahn, director ejecutivo y fundador de Tessera PE, una plataforma centrada en los mercados privados. “Existe una gran interconexión entre las participaciones. La probabilidad de que empresas como Anthropic u OpenAI quiebren es muy baja, pero todo depende de que sigan creciendo”.
La compañía mantiene un contrato de US$114.500 millones con Google para servicios de computación en la nube y chips; otro de US$110.000 millones con Amazon para computación en la nube; y un tercero de US$45.000 millones con Microsoft para servicios de computación y acceso a sistemas de Nvidia. Las tres empresas poseen participaciones en Anthropic, aunque ninguna figura en la tabla de capitalización incluida en el formulario S-1.
El mayor contrato de Anthropic es un acuerdo de US$161.000 millones con Broadcom para el suministro de chips e infraestructura; además, el fabricante de chips posee US$42.000 millones en bonos convertibles que pueden transformarse en acciones de Anthropic.
De acuerdo con el formulario S-1, Anthropic prevé destinar más de US$20.000 millones a la compra de chips de AMD, empresa que en julio acordó adquirir acciones ordinarias de Anthropic por un valor de hasta US$5.000 millones. Asimismo, Anthropic adquiere componentes de memoria y almacenamiento a Micron, Samsung y SK hynix; todas ellas participaron en la ronda de financiación de serie H de la empresa, celebrada en mayo, la cual valoró a Anthropic en US$965.000 millones.
El formulario S-1 no ofrece información sobre el porcentaje exacto de participación que cada una de estas entidades tiene en Anthropic.
Contratos de Claude
Anthropic firmó acuerdos para centros de datos y capacidad de cómputo para IA por un valor total de aproximadamente US$1 billón hasta 2045. Estos son los de mayor envergadura.
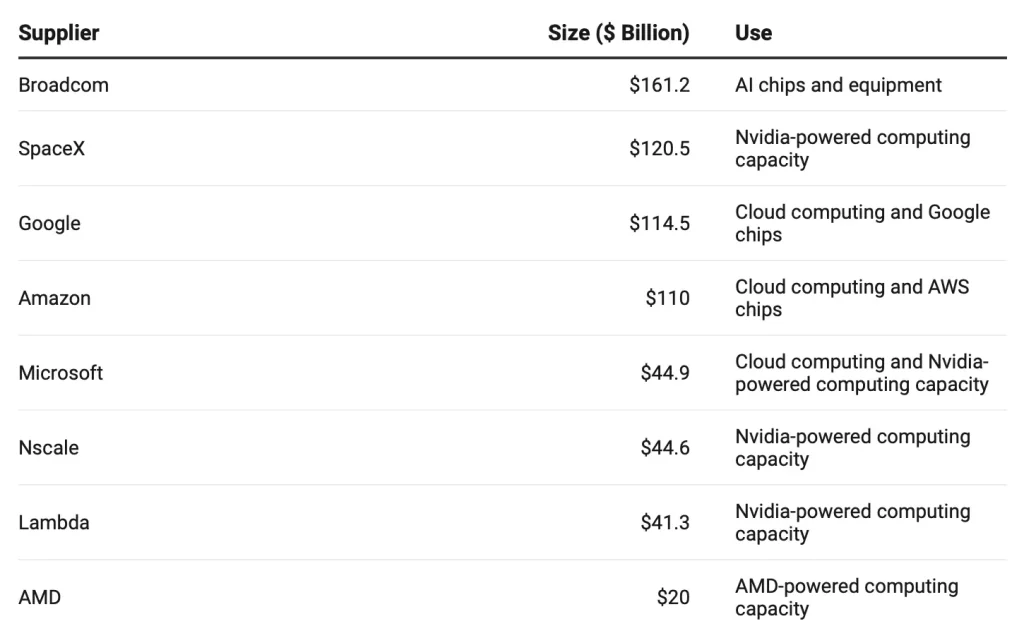
Otro contrato de gran envergadura es el acuerdo, valorado en US$120.500 millones, que permite a Anthropic acceder a chips GPU de Nvidia a través de SpaceX, empresa que acumuló existencias de estos componentes. Una vez que SpaceX entregue toda esa capacidad —algo previsto para diciembre—, el acuerdo supondrá para Anthropic un coste de US$3.100 millones mensuales.
Lea también: Grupo San Antonio facturará S/180 millones en 2026 y espera lanzar su gestora de fondos de inversión en 2027
Para SpaceX, esto representa también una fuente de ingresos fundamental: durante los tres primeros meses de 2027, esta operación supondría aproximadamente el 25% de los ingresos proyectados para el primer trimestre. En la práctica, esto vincula el destino de ambas compañías.
Anthropic señaló una larga lista de factores de riesgo vinculados al desarrollo de su infraestructura —incluyendo la escasez de energía, los retrasos en la construcción y la creciente oposición a los centros de datos—, elementos que podrían frustrar sus planes de expansión. Algunos acuerdos obligan a Anthropic a realizar pagos durante 20 años, independientemente de si utiliza o no la capacidad contratada; además, incluyen aumentos anuales de precio y la repercusión de los costes de combustible sin límite alguno, lo que deja a la empresa expuesta a una posible subida de los precios de la energía.
Asimismo, Anthropic podría enfrentarse a facturas por equipamiento incluso antes de poder utilizar el hardware. De acuerdo con los contratos de arrendamiento con Broadcom, los pagos pueden comenzar aunque los centros de datos aún no estén operativos. Sus compromisos con Amazon, Google, AMD y Microsoft suman un total de 13 gigavatios de capacidad en centros de datos —suficiente para abastecer a toda la ciudad de Nueva York—, si bien gran parte de esta infraestructura aún está pendiente de despliegue. Su presencia en este ámbito se concentra principalmente en Estados Unidos, aunque también cuenta con proyectos en desarrollo en Australia, Canadá y Noruega.
Ninguno de estos contratos y arrendamientos, valorados en cerca de US$1 billón, figura en el balance de Anthropic, ya que la empresa solo los registra como pasivos en el momento en que comienza el arrendamiento. La compañía declaró US$117,000 millones en pasivos, compuestos en su mayor parte por bonos convertibles.
La capacidad de Anthropic para seguir ampliando su infraestructura de centros de datos resulta fundamental para muchos de sus proveedores de menor tamaño, que no cuentan con una diversificación empresarial tan amplia como la de SpaceX. Los más vulnerables son los denominados “neoclouds” (proveedores de nube emergentes), que adquieren grandes cantidades de chips para inteligencia artificial y, posteriormente, los alquilan a empresas que requieren potencia de cálculo, como es el caso de Anthropic.
El folleto informativo de Anthropic pone de manifiesto hasta qué punto estos “neoclouds” dependen de su negocio. Nscale, un proveedor de este tipo que alquila chips y se encuentra actualmente en proceso de salida a bolsa, depende de Anthropic para el 43 % de sus contratos, que ascienden a un total de US$103.000 millones.
Por su parte, cerca de la mitad de la capacidad de computación contratada por TeraWulf —una empresa de minería de bitcoin que cotiza en bolsa y se está expandiendo hacia los centros de datos— está arrendada a Anthropic; asimismo, aproximadamente el 25% de los contratos de arrendamiento para inteligencia artificial de Hut 8, operador de centros de datos, corresponden a Anthropic.
El domingo, Elon Musk señaló la diferencia entre estas empresas y SpaceX: “SpaceX contrajo una deuda de US$40,000 millones para adquirir unidades de procesamiento gráfico (GPU), pero contamos con una calificación de grado de inversión, además de los ingresos provenientes de Starlink y de nuestros lanzamientos”, escribió en una publicación en X.
“Esto significa que la gran mayoría de los más de 200 nuevos proveedores de servicios en la nube —a los que podríamos llamar ‘peces pequeños’— se enfrentarán a la desaparición o a procesos de consolidación. Algunos lograrán sobrevivir, pero no muchos”.
Las acciones de muchas de estas nuevas empresas de servicios en la nube cayeron en las últimas semanas, a medida que aumenta la preocupación de los inversores por el enorme endeudamiento necesario para financiar la construcción de sus centros de datos. Ninguna se vio más afectada que CoreWeave, que, a fecha de junio, dependía de solo tres clientes para generar el 72% de sus ingresos.
No está claro hasta qué punto depende específicamente de Anthropic, pero ambas compañías firmaron un acuerdo plurianual en abril.
Los inversores seguirán muy de cerca la capacidad de Anthropic para mantener unos ingresos trimestrales de decenas de miles de millones de dólares; si este ritmo disminuye, podría obstaculizar su salida a bolsa y enfriar el sector tecnológico en su conjunto.
“Anthropic y OpenAI aún no son realmente rentables”, afirma Michael Cuggino, presidente de Permanent Portfolio Family of Funds, un fondo de inversión con sede en San Francisco. “Si los ingresos empiezan a ponerse en duda y ya no se mantiene ese crecimiento vertiginoso, no es el mejor momento para salir a bolsa”.